


OLB: Finanzen & Banking to go
3,21.10K Rezensionen
App-Details
- Version
- 4.14.0
- Aktualisiert am
- Lizenz
- Free
- Downloads
- 100.000+
- Entwickler
- Oldenburgische Landesbank
- Kategorien
- Finanzen
- Plattform
- Android
Screenshots
 Analyse von AppCompare
Banking unterwegs klingt zunächst nach einer einfachen Aufgabe: Kontostand prüfen, eine Überweisung abschicken und vielleicht noch die Kreditkarte im Blick behalten. In meiner Nutzung von OLB: Finanzen & Banking to go zeigt sich aber schnell, dass eine gute Banking-App vor allem dann überzeugt, wenn sie sich in wiederkehrende Abläufe einfügt. Die Anwendung der Oldenburgische Landesbank bündelt den mobilen Zugang zu Konten, Finanzen, Kreditkarten und Depots in einer Oberfläche und richtet sich damit klar an OLB-Kundinnen und -Kunden, die ihre Bankgeschäfte nicht jedes Mal am Computer erledigen möchten.
Die App ist kostenlos und gehört in den Bereich Finanzen. Im Google-Play-Store kommt sie auf einen Durchschnitt von 3,2 bei rund 1.900 Bewertungen und etwa 1.100 Rezensionen. Das ist kein Wert, bei dem ich blind von einer rundum reibungslosen Erfahrung ausgehen würde. Gleichzeitig sprechen mehr als 100.000 Installationen dafür, dass sie für viele Menschen ein fester Bestandteil ihres Bankalltags ist. Mein Eindruck fällt entsprechend ausgewogen aus: Für regelmäßige OLB-Nutzer ist sie praktisch, aber ihr Nutzen hängt stark davon ab, wie gut man die eigenen Routinen und Sicherheitsschritte auf sie abstimmt.
So funktioniert der normale Bankalltag mit der App
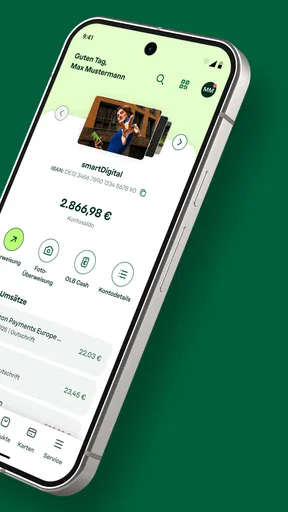
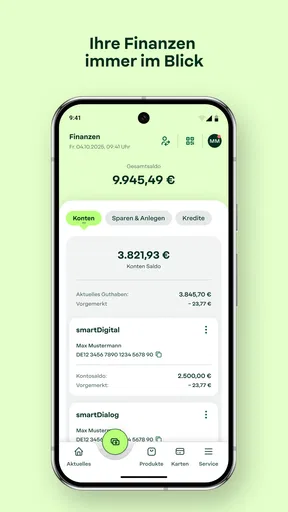
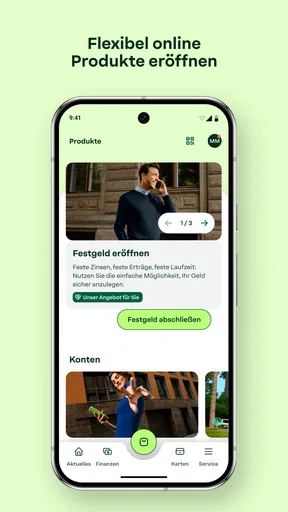
Nach der Anmeldung liegt die wichtigste Stärke in der Bündelung. Statt zwischen einer separaten Anwendung für Girokonto, Kreditkarte und Depot zu wechseln, kann ich die verschiedenen Finanzbereiche an einem mobilen Ort prüfen. Das ist besonders angenehm am Monatsanfang, wenn ich Zahlungseingänge kontrolliere, offene Abbuchungen nachvollziehe und gleichzeitig sehen möchte, ob eine Kartenbuchung bereits berücksichtigt wurde.
Für den gewöhnlichen Ablauf ist die App weniger ein Finanzplaner als ein direkter Zugang zum Bankkonto. Ich öffne sie, prüfe den aktuellen Kontostand, sehe mir die Umsätze an und erledige eine notwendige Zahlung. Diese Klarheit ist hilfreich, weil ich nicht erst eine umfangreiche Budgetverwaltung einrichten muss, bevor ich eine einfache Bankaufgabe erledige. Wer seine Ausgaben ohnehin mit einer Tabellenkalkulation oder einer anderen Finanzsoftware organisiert, bekommt hier den schnellen Blick auf die Originaldaten der Bank.
Ein realistisches Beispiel ist ein Einkauf am Wochenende. Ich bezahle mit der Karte, öffne später die Anwendung und kontrolliere, ob der Umsatz korrekt auftaucht. Wenn am selben Tag noch eine Überweisung für eine Rechnung nötig ist, kann ich den Vorgang direkt anschließen, anstatt mich zu Hause an den Rechner zu setzen. Gerade bei solchen kleinen Aufgaben spart die mobile Nutzung Zeit, ohne dass ich die gesamte finanzielle Planung auf dem Smartphone erledigen muss.
Wichtig ist, die App nicht mit einem unabhängigen Kontoanbieter zu verwechseln. Sie ist für den Zugang zu OLB-Finanzen gedacht. Wer bei mehreren Banken Konten führt und alles in einer einzigen, bankübergreifenden Übersicht zusammenführen möchte, könnte mit einer spezialisierten Multibanking-Lösung besser bedient sein. Für OLB-Konten ist der direkte Weg jedoch nachvollziehbarer, weil Kontoinformationen, Karten und Depotzugang aus derselben Bankbeziehung stammen.
Kontrolle statt ständiger Suche
Im Alltag kommt es weniger darauf an, jede Funktion einmal auszuprobieren, als die häufigsten Wege zu kennen. Ich würde zuerst beobachten, welche Aufgaben tatsächlich regelmäßig vorkommen: Umsatzprüfung, Überweisung, Kartenkontrolle oder der Blick ins Depot. Danach lohnt es sich, die persönliche Reihenfolge beizubehalten. Wer jedes Mal anders durch die Anwendung navigiert, verliert den Vorteil des mobilen Zugangs durch unnötige Sucherei.
Lesenswert, bevor du dich entscheidest

Waze macht den Verkehr zur Gemeinschaftssache – doch Ausweichrouten belasten die Nachbarschaft

Google Play Bücher macht Lesen bequem, aber selten gemeinschaftlich

Zu Facebook wechseln: Was Gruppen, Veranstaltungen und Kontakte wirklich ändern

Ludo King® macht aus einer schnellen Würfelrunde eine Verabredung

Messenger: Wie Meta soziale Nähe in mobile Macht verwandelt

Canva im Alltag: Wann sich die Kreativ-App wirklich lohnt
Bei Überweisungen ist sorgfältiges Prüfen wichtiger als Geschwindigkeit. Auf dem kleinen Bildschirm lassen sich Empfängername, IBAN, Betrag und Verwendungszweck leichter überfliegen. Meine Empfehlung ist deshalb, den Auftrag vor der Bestätigung bewusst einmal von oben nach unten zu lesen. Das klingt banal, ist aber ein sinnvoller Ausgleich dafür, dass eine Banking-App schnelle Erledigung fördert. Eine vertraute Routine sollte nicht dazu führen, dass man die entscheidenden Angaben nur noch automatisch bestätigt.
Auch die Umsatzliste verdient mehr Aufmerksamkeit, als man ihr zunächst gibt. Sie ist nicht nur eine Aufzeichnung vergangener Zahlungen, sondern hilft dabei, Kartenumsätze, wiederkehrende Lastschriften und ungewöhnliche Bewegungen zeitnah zu erkennen. Ich würde mir angewöhnen, nach größeren Einkäufen oder Reisen kurz nachzusehen, ob die Buchung plausibel erscheint. So wird die App zu einem Kontrollpunkt und nicht bloß zu einem Werkzeug für Überweisungen.
Welche Einstellungen und Gewohnheiten sich lohnen
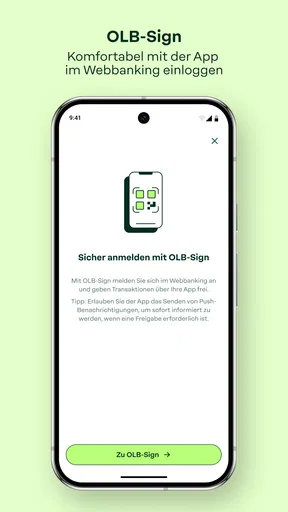
Die sinnvollsten Einstellungen sind für mich diejenigen, die Sicherheit und Bedienkomfort miteinander verbinden. Nach der Installation sollte man sich Zeit nehmen, die angebotenen Anmelde- und Bestätigungsmöglichkeiten zu prüfen und nur das zu aktivieren, was zum eigenen Gerät und zur eigenen Nutzung passt. Eine schnelle Anmeldung ist angenehm, darf aber nicht dazu führen, dass andere Personen mit einfachem Zugriff auf das Smartphone auch den Kontostand sehen können.
Ich empfehle außerdem, die Gerätesperre ernst zu nehmen. Ein Banking-Zugang sollte nicht auf einem Telefon verwendet werden, das ohne Schutz auf dem Tisch liegt. Ebenso wichtig ist, die App nicht dauerhaft auf einem gemeinsam genutzten Gerät angemeldet zu lassen. Das sind keine spektakulären Funktionen, aber genau solche Gewohnheiten entscheiden im Alltag darüber, ob eine mobile Bankanwendung wirklich verantwortungsvoll eingesetzt wird.
Wer Benachrichtigungen nutzt, sollte sie so einstellen, dass sie informieren, ohne unnötig sensible Details auf dem Sperrbildschirm zu zeigen. Ein kurzer Hinweis auf eine neue Bewegung kann praktisch sein; der vollständige Betrag oder der Name eines Zahlungsempfängers ist dagegen nicht in jeder Situation wünschenswert. Welche Optionen konkret verfügbar sind, hängt von der jeweiligen App-Version und dem Gerät ab. Deshalb würde ich die Benachrichtigungseinstellungen direkt in der Anwendung und zusätzlich in den Systemeinstellungen des Smartphones kontrollieren.
Die aktuelle Version ist 4.14.0, während die Anwendung bereits am 27.06.2013 veröffentlicht wurde. Für mich bedeutet das vor allem: Die App ist kein ganz neues Experiment, sondern ein länger gepflegter Zugang, bei dem sich Bedienung und Sicherheitsabläufe über die Zeit verändern können. Nach einem Update sollte man daher nicht einfach annehmen, dass jede Schaltfläche an derselben Stelle bleibt. Vor einer dringenden Überweisung ist ein kurzer Testlauf mit der Umsatzansicht sinnvoller, als erst unter Zeitdruck nach einer vertrauten Funktion zu suchen.
Mit wiederholbaren Abläufen schneller werden
Erfahrene Nutzer werden nicht dadurch schneller, dass sie jede Ansicht auswendig kennen, sondern indem sie gleichartige Aufgaben immer ähnlich erledigen. Für mich funktioniert ein fester Kontrollablauf gut: zuerst die Anmeldung, dann der Kontostand, danach die jüngsten Umsätze und erst anschließend eine neue Zahlung. So fällt eher auf, wenn eine erwartete Gutschrift fehlt oder eine Belastung nicht zum eigenen Gedächtnis passt.
Bei häufigen Überweisungen lohnt es sich, Empfängerdaten besonders aufmerksam zu behandeln. Wenn die Anwendung bereits bekannte Zahlungsempfänger oder frühere Angaben anbietet, sollte man diese trotzdem nicht blind übernehmen. Kontonummern können sich ändern, und ein alter Verwendungszweck passt nicht automatisch zur aktuellen Rechnung. Der Zeitgewinn entsteht durch weniger Tippen, nicht durch weniger Prüfung.
Ein weiterer nützlicher Ablauf betrifft das Monatsende. Ich würde nicht nur den Kontostand ansehen, sondern die letzten Umsätze mit den eigenen Unterlagen oder Rechnungen abgleichen. Das hilft, doppelte Zahlungen und vergessene Abbuchungen zu erkennen. Die App ersetzt dabei keine vollständige Haushaltsbuchführung, aber sie liefert den direkten Bezug zu den tatsächlich verbuchten Vorgängen. Für viele Nutzer ist genau diese Kombination ausreichend: Planung außerhalb der App, Kontrolle innerhalb der App.
Auch der Depotbereich sollte mit einer klaren Erwartung genutzt werden. Wer gelegentlich den Wert des eigenen Depots prüfen möchte, profitiert vom mobilen Zugang. Wer dagegen umfangreiche Analysen, detaillierte Vergleiche oder eine intensive Wertpapierbeobachtung erwartet, sollte vorher überlegen, ob eine größere Investmentplattform besser passt. Ein integrierter Depotzugang ist bequem, aber Bequemlichkeit bedeutet nicht automatisch, dass alle Analysewerkzeuge einer spezialisierten Lösung vorhanden sind.
Wo die Bequemlichkeit Grenzen hat
Eine Banking-App kann den Zugang vereinfachen, aber sie nimmt dem Nutzer nicht jede Verantwortung ab. Die größte Grenze liegt für mich in der Abhängigkeit vom Smartphone, vom Betriebssystem und von funktionierender Anmeldung. Wenn das Gerät verloren geht, beschädigt ist oder gerade nicht zuverlässig arbeitet, braucht man einen alternativen Weg zur Bank. Deshalb sollte man wichtige Kontaktdaten und die eigenen Zugangsmöglichkeiten nicht ausschließlich innerhalb der App aufbewahren.
Die Altersfreigabe liegt bei USK ab 0 Jahren. Das beschreibt die formale Einstufung der Anwendung, sagt aber nichts darüber aus, ob ein Kind sie selbstständig nutzen sollte. Bankgeschäfte gehören in die Verantwortung der Kontoinhaberin oder des Kontoinhabers. Besonders bei gemeinsam genutzten Geräten muss klar geregelt sein, wer sich anmeldet und wer Überweisungen auslösen darf.
Ein weiterer möglicher Reibungspunkt ist die Erwartung an Geschwindigkeit. Mobile Banking fühlt sich schnell an, weil der Weg zur Kontoinformation kurz ist. Eine Überweisung wird dadurch aber nicht automatisch sofort beim Empfänger sichtbar, und eine Kartenbuchung kann je nach Zahlungsablauf zeitversetzt erscheinen. Ich würde die App deshalb zur Kontrolle verwenden, aber bei wichtigen Fristen zusätzlich die Zahlungsbedingungen der jeweiligen Rechnung beachten.
Auch die Bewertung von 3,2 zeigt, dass nicht jede Nutzungserfahrung gleich positiv ausfällt. Aus meiner Sicht sollte man daraus weder pauschal auf eine schlechte App schließen noch Kritik ignorieren. Bei Banking-Anwendungen können Probleme mit bestimmten Geräten, Anmeldeverfahren oder Erwartungen an einzelne Funktionen besonders stark ins Gewicht fallen. Wer eine möglichst flexible Oberfläche mit vielen persönlichen Anpassungen sucht, sollte die Anwendung zunächst mit den eigenen Kernaufgaben testen, statt nur auf die allgemeine Bewertung zu schauen.
Für wen der mobile OLB-Zugang passt
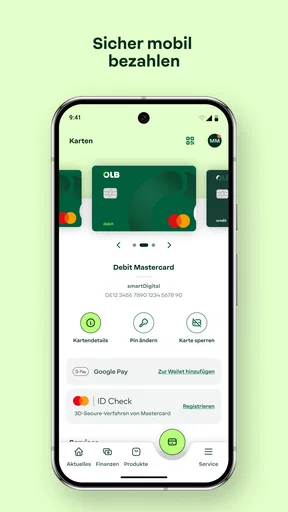
Die Anwendung ist besonders sinnvoll für OLB-Kunden, die unterwegs regelmäßig den Kontostand und Umsätze prüfen, Überweisungen erledigen oder ihre Kreditkarten im Blick behalten möchten. Auch wer ein OLB-Depot besitzt und nicht für jede Kontrolle einen Rechner öffnen will, bekommt einen praktischen mobilen Zugang. Die kostenlose Nutzung senkt die Einstiegshürde, wobei natürlich die üblichen Kosten des eigenen Bankkontos oder einzelner Bankleistungen davon unberührt bleiben können.
Weniger geeignet ist sie für Menschen, die eine vollständig bankübergreifende Finanzzentrale suchen, ihre Ausgaben automatisch kategorisieren lassen möchten oder sehr umfangreiche Anlageanalysen erwarten. Ebenso würde ich sie nicht als alleinige Lösung für den gesamten Finanzhaushalt empfehlen, wenn bereits komplexe gemeinsame Konten, mehrere Banken und detaillierte Budgetpläne verwaltet werden. In solchen Fällen kann eine Kombination aus OLB-App und einer separaten Finanzübersicht sinnvoller sein als der Versuch, alles in eine einzige Anwendung zu pressen.
Für ältere Nutzer oder Menschen, die mit mobilen Sicherheitsverfahren wenig Erfahrung haben, ist die Entscheidung stark von der Einrichtung abhängig. Die App kann den Bankweg vereinfachen, wenn Anmeldung und Bestätigung einmal verstanden sind. Wer sich bei jeder Sicherheitsabfrage unsicher fühlt, sollte sich die Abläufe in Ruhe erklären lassen und nicht unter Zeitdruck handeln. Gerade bei Überweisungen ist eine etwas langsamere, kontrollierte Nutzung die bessere Nutzung.
Mein Urteil nach der täglichen Nutzung
OLB: Finanzen & Banking to go ist für mich eine zweckmäßige Banking-App mit einem klaren Schwerpunkt: Sie bringt die wichtigsten OLB-Beziehungen auf das Smartphone, ohne sich als umfassende Finanzplanungssoftware auszugeben. Der direkte Zugriff auf Konten, Kreditkarten und Depots ist im Alltag nützlich, besonders wenn man wiederkehrende Abläufe sauber organisiert und die Umsatzkontrolle zur Gewohnheit macht.
Ihre Stärke liegt nicht darin, jede denkbare Finanzfunktion anzubieten. Sie liegt in der Nähe zum eigenen OLB-Konto und in der Möglichkeit, typische Bankaufgaben dort zu erledigen, wo sie entstehen: nach dem Einkauf, unterwegs vor einer Überweisung oder beim kurzen Monatscheck. Dafür muss man bereit sein, Sicherheits- und Bestätigungsschritte ernst zu nehmen und die App nicht mit einer unabhängigen Budget- oder Investmentplattform zu verwechseln.
Mein abschließendes Urteil fällt deshalb positiv, aber gezielt aus. Wenn du bei der Oldenburgische Landesbank bist und einen mobilen Zugang für Konten, Finanzen, Kreditkarten und Depots suchst, ist die Anwendung einen Versuch wert. Ich würde sie mit den eigenen drei häufigsten Aufgaben testen, die Einstellungen für Anmeldung und Hinweise sorgfältig prüfen und anschließend feste Kontrollroutinen verwenden. Wer dagegen maximale Analyse, mehrere Banken in einer Oberfläche oder besonders umfangreiche Finanzplanung braucht, sollte die OLB-App eher als direkten Bankzugang und nicht als vollständiges Finanzsystem betrachten.
Vorteile
- Übersichtliche Darstellung von Konten
- Umsätzen und Karten in einer App.
- Überweisungen lassen sich schnell und bequem unterwegs ausführen.
- Push-Mitteilungen informieren zeitnah über Kontobewegungen.
- Hohe Sicherheitsstandards mit modernen Login- und Freigabeverfahren.
- Multibanking bündelt Konten verschiedener Banken an einem Ort.
Nachteile
- Einige Funktionen hängen von der jeweiligen OLB-Kontoart ab.
- Für bestimmte Aktionen ist eine zusätzliche Freigabe per TAN erforderlich.
- Die App benötigt regelmäßige Updates für volle Kompatibilität.
- Bei Wartungsarbeiten können einzelne Banking-Funktionen vorübergehend ausfallen.
- Nicht jede Einstellung ist sofort intuitiv auffindbar.
Häufig gestellte Fragen zu OLB: Finanzen & Banking to go
Was ist OLB: Finanzen & Banking to go und welche Funktionen bietet die App?
OLB: Finanzen & Banking to go ist die mobile Banking-App der Oldenburgischen Landesbank. Nach der Anmeldung können Nutzer ihre Kontostände und Umsätze prüfen, Überweisungen ausführen, Daueraufträge verwalten und je nach Konto weitere Bankfunktionen nutzen. Die genaue Auswahl hängt vom OLB-Konto, den freigeschalteten Diensten und gegebenenfalls von zusätzlichen Sicherheits- oder TAN-Verfahren ab.
Wie sicher ist das mobile Banking mit OLB: Finanzen & Banking to go?
Die App ist für geschützte Bankgeschäfte konzipiert und verwendet übliche Sicherheitsmechanismen wie eine persönliche Anmeldung sowie eine zusätzliche Freigabe von Aufträgen. Je nach Einrichtung kann die Bestätigung beispielsweise über ein separates TAN-Verfahren oder biometrische Merkmale erfolgen. Nutzer sollten die App ausschließlich aus offiziellen Stores installieren, ihr Smartphone aktuell halten und Zugangsdaten niemals weitergeben.
Kann ich mich mit meinem bestehenden OLB-Konto in der App anmelden?
In der Regel richtet sich OLB: Finanzen & Banking to go an Kunden der Oldenburgischen Landesbank mit einem für das Online-Banking freigeschalteten Konto. Für die erste Nutzung werden normalerweise die vorhandenen Zugangsdaten und möglicherweise eine zusätzliche Registrierung oder Aktivierung benötigt. Wer noch keinen Online-Banking-Zugang besitzt oder Probleme bei der Anmeldung hat, sollte die offiziellen OLB-Hinweise oder den Kundenservice nutzen.
Kann ich mit der OLB-App Überweisungen und andere Bankaufträge erledigen?
Ja, die App ist nicht nur für die Anzeige von Kontoständen gedacht. Je nach Freischaltung lassen sich Überweisungen erfassen, Umsätze kontrollieren und bestimmte wiederkehrende Aufträge verwalten. Vor dem Absenden sollten Empfänger, IBAN, Betrag und Verwendungszweck sorgfältig geprüft werden. Für manche Aufträge ist eine zusätzliche TAN- oder Sicherheitsfreigabe erforderlich.
Was sollte ich tun, wenn die App nicht funktioniert oder mein Smartphone verloren geht?
Bei Verbindungsproblemen helfen oft ein aktuelles Betriebssystem, eine stabile Internetverbindung und die neueste App-Version. Bleibt der Fehler bestehen, sollte man keine wiederholten Anmeldeversuche mit unsicheren Daten durchführen, sondern die offiziellen OLB-Supportkanäle kontaktieren. Bei Verlust oder Diebstahl des Smartphones sollten Nutzer den Zugang beziehungsweise notwendige Sicherheitsverfahren möglichst sofort sperren lassen.


